Le prix d’une assurance moto 600 en jeune conducteur dépend avant tout d’un paramètre que les comparateurs en ligne masquent souvent : la puissance homologuée sur la carte grise, pas la cylindrée affichée sur le carénage. Une 600 cm³ bridée à 35 kW pour un permis A2 et une 600 cm³ en pleine puissance ne génèrent pas le même tarif, parfois du simple au double.
Puissance homologuée et bridage A2 : ce qui fixe réellement la prime
Les assureurs ne tarifent pas une cylindrée. Ils tarifent un couple puissance/poids, croisé avec le profil du conducteur. Une moto 600 cm³ bridée à 35 kW avec un rapport puissance/poids maximal de 0,2 kW/kg entre dans la catégorie permis A2 et bénéficie d’un positionnement tarifaire plus modéré qu’une 600 débridée classée permis A.
A découvrir également : Assurance moto en 2026 : comment bien assurer une 1992 GSXR 1100 ?
Le bridage doit être réalisé par un professionnel agréé et inscrit sur la carte grise. Sans cette mention, l’assureur considère la puissance d’origine, et la cotisation grimpe en conséquence.
Après les deux ans de permis A2, le débridage de la moto modifie le risque assuré. Ce changement doit être déclaré à l’assureur et implique une mise à jour de la carte grise. Rouler débridé sans déclaration peut entraîner une exclusion de garantie, y compris sur les dommages corporels du conducteur.
A découvrir également : Les avantages d'une assurance moto pour jeune conducteur sur une sportive en 2025
Surprime jeune conducteur moto : mécanisme et dégressivité
La surprime appliquée aux jeunes conducteurs moto suit un mécanisme réglementaire précis. Elle atteint un maximum de 100 % la première année, ce qui double la cotisation de référence. À chaque échéance annuelle sans sinistre responsable, cette majoration est réduite de moitié.
Concrètement, un contrat dont la prime de référence se situe autour de la moyenne du marché verra sa cotisation effective largement majorée la première année, puis progressivement ramenée au tarif standard après trois années consécutives sans sinistre.
Ce qui déclenche la surprime au-delà de l’âge
La surprime ne concerne pas uniquement les conducteurs de moins de 25 ans. Trois situations la déclenchent :
- Un permis moto obtenu depuis moins de trois ans, quel que soit l’âge du titulaire
- Une interruption d’assurance deux-roues de plus de trois ans (le bonus-malus revient à 1, mais la surprime jeune conducteur peut être réappliquée selon les conditions générales du contrat)
- Un premier contrat moto sans antécédent assuré, même avec un historique auto favorable (le coefficient de réduction-majoration auto n’est pas transférable sur un contrat moto)
Ce dernier point surprend régulièrement des motards expérimentés en voiture qui découvrent qu’ils repartent de zéro sur leur contrat deux-roues.
Fourchettes de prix assurance moto 600 jeune conducteur
L’écart entre une couverture au tiers et une formule tous risques est considérable sur ce segment. Voici les ordres de grandeur constatés pour une 600 cm³ bridée A2, surprime première année incluse.
Formule au tiers
La responsabilité civile seule, sans aucune garantie complémentaire, constitue le minimum légal. Pour une 600 cm³ bridée A2 en première année, comptez entre 600 € et 900 € par an (surprime de 100 % incluse). Un conducteur confirmé paierait environ la moitié pour le même modèle.
Formule intermédiaire (tiers étendu)
Ajouter le vol, l’incendie et les catastrophes naturelles à la responsabilité civile porte la cotisation annuelle dans une fourchette de 800 € à 1 300 € en première année. C’est sur cette formule que le rapport couverture/prix est le plus pertinent pour une 600 cm³. Le vol reste un sinistre fréquent sur ce type de cylindrée, et l’absence de garantie vol sur une moto cotée plusieurs milliers d’euros constitue un risque financier mal calibré.
Formule tous risques
Sur une moto neuve ou récente, la formule tous risques avec garantie dommages tous accidents protège le capital investi. Comptez entre 1 200 € et 2 000 € par an en première année. Le surcoût par rapport au tiers étendu se réduit mécaniquement à mesure que la surprime diminue.
Garantie corporelle du conducteur moto : le poste négligé
La responsabilité civile n’indemnise pas les blessures du motard responsable. Ce point technique est le plus sous-estimé dans le choix d’un contrat moto, particulièrement chez les jeunes conducteurs qui privilégient le prix mensuel.
La garantie individuelle conducteur (ou garantie corporelle) couvre les frais médicaux, la perte de revenus et l’invalidité du motard en cas d’accident responsable ou sans tiers identifié. Trois paramètres distinguent les contrats :
- Le plafond d’indemnisation, qui varie fortement d’un assureur à l’autre (certains plafonnent bas, rendant la garantie insuffisante en cas d’invalidité lourde)
- La franchise d’intervention, souvent exprimée en pourcentage d’incapacité permanente partielle (un seuil à 10 % exclut de nombreuses blessures)
- L’inclusion ou non des frais de rééducation et d’aménagement du domicile, postes qui pèsent lourd sur les sinistres graves
Comparer ce poste avant même le montant de la prime annuelle reste important. Un contrat moins cher de quelques dizaines d’euros par an mais plafonné à un niveau faible en garantie corporelle représente une fausse économie.
Critères de choix et pièges tarifaires sur un contrat moto 600
Le coefficient bonus-malus ne se transfère pas de l’auto à la moto
Contrairement à une idée répandue, un bonus accumulé sur un contrat automobile ne migre pas vers un contrat moto. Les deux catégories de véhicules disposent de coefficients de réduction-majoration distincts. Un motard qui assure sa première moto repart avec un coefficient de 1, augmenté de la surprime jeune conducteur le cas échéant.
Déclaration de sinistre et impact sur la prime
Un seul sinistre responsable la première année produit un double effet : la majoration du coefficient (malus de 25 % par sinistre responsable) s’ajoute à une surprime qui ne diminue plus puisque la condition « sans sinistre » n’est plus remplie. L’effet cumulé sur la deuxième année peut rendre le contrat difficilement tenable financièrement.
Stationnement et zone géographique
Le lieu de garage déclaré influence directement le tarif. Un stationnement en box fermé réduit la prime par rapport à un stationnement sur voie publique. En zone urbaine dense, l’écart peut atteindre une part significative de la cotisation, particulièrement sur la garantie vol.
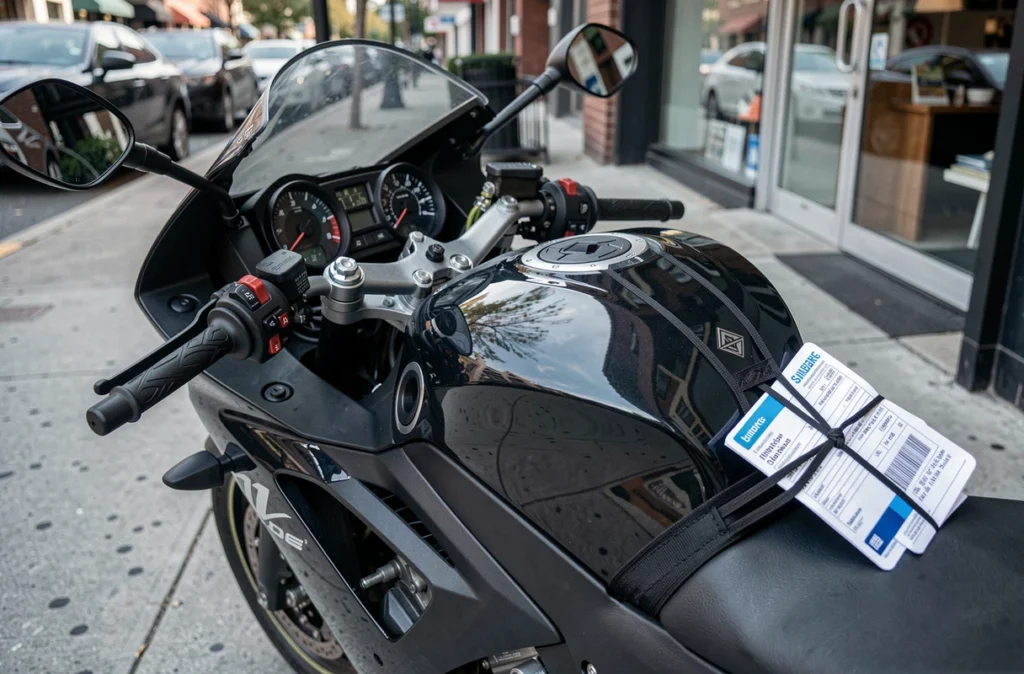
Assurance moto 600 au tiers ou tous risques : arbitrage pour un jeune conducteur
L’arbitrage dépend de la valeur résiduelle de la moto et de la capacité financière du conducteur à absorber une perte sèche. Sur une 600 cm³ d’occasion à faible valeur de revente, une formule tiers étendu (avec vol et incendie) offre un compromis rationnel. Sur une moto récente, la formule tous risques protège un capital que la surprime rend déjà coûteux à financer.
Un paramètre souvent oublié : la franchise dommages. Sur une formule tous risques premier prix, la franchise peut atteindre un montant élevé, rendant la garantie dommages peu utile pour les sinistres matériels mineurs. Mieux vaut une franchise modérée sur un contrat légèrement plus cher qu’une franchise dissuasive sur un contrat d’appel.
Durée d’engagement et résiliation
Depuis la loi Hamon, tout contrat d’assurance moto peut être résilié sans frais après la première année, à tout moment. Cette souplesse permet de renégocier dès que la surprime diminue, sans attendre l’échéance anniversaire. Faire un point tarifaire chaque année reste pertinent, car le gain à la deuxième année sans sinistre est souvent substantiel.
Le prix d’une assurance moto 600 en jeune conducteur reste une charge lourde les premières années, mais elle se comprime rapidement si le dossier reste vierge de sinistre. La garantie corporelle, le niveau de franchise et la puissance réellement homologuée sur la carte grise pèsent davantage que le seul montant affiché en première page d’un devis.
Pour obtenir un tarif adapté à votre situation et à votre moto, remplissez le formulaire de devis gratuit ci-dessous. Un professionnel vous rappelle pour affiner les garanties et vous proposer la meilleure offre.